二手房交易提放保业务是什么
简单来说,二手房交易“提放保”业务,就是你在买卖二手房或办理转贷时,银行可以提前把贷款放给你,不用等所有抵押手续都办完。保险公司在这中间为银行做担保,万一你后续没能按时办好抵押,保险公司会赔钱给银行。所以它全称叫“提前放款+风险保障”,专门解决买卖过程中放款慢、过户和放款不同步、过桥成本高等麻烦事。
一、它是怎么运作的?
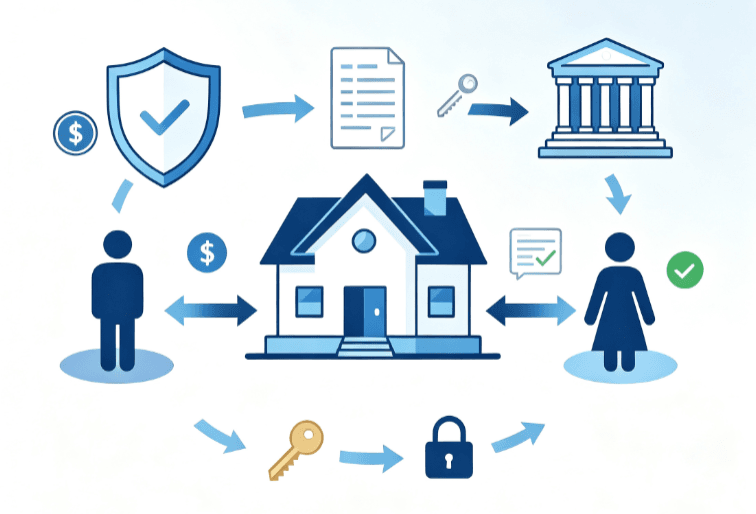
以前银行放贷,通常要等房子抵押手续全部办好才肯放款,这个流程跑下来往往要等很久。而提放保的做法是:在你还没办完原贷款注销和新抵押登记的时候,保险公司先出一份履约保证保险,银行看到保单后就提前把钱放给你。如果后面你没能按约定把抵押手续补上,保险公司就会按合同赔钱给银行,银行的风险也就有了保障。简单说,就是保险给银行兜底,银行才敢提前放款。
二、什么情况下用得上?
这个业务主要用在三种场景:一是二手房买卖时,买方需要提前拿到贷款来付尾款;二是卖方需要提前拿到钱来结清自己原来的房贷,这样房子才能顺利过户;三是你想把原来的房贷换成利率更低的贷款,但中间有一段“空窗期”,用提放保可以提前拿到新贷款去还掉旧贷款,避免资金周转不过来。
三、有什么好处?
最大好处是快。传统流程必须等抵押手续全部办好才能放款,提放保审批通过、保险单出来后就能提前放款,最快一两天就能搞定,整个交易周期大大缩短。
其次是成本更可控。你只需要付一笔固定的保险费用,对比传统的民间过桥贷款(那种按天算利息的),总体花费通常更低。而且过桥时间越长利息越高,提放保费用固定,不会因为审批拖延就多交钱。
再者是更稳妥。提前拿到钱,就不会因为银行放款慢或者过桥时间太长导致资金链出问题,买卖双方都更安心,交易也能顺利进行。
四、办理流程分几步
第一步,你先向银行提交贷款申请,银行审核通过后会给你一份同意贷款的书面通知。第二步,你拿着资料向保险公司投保,保险公司审核没问题后就出具保单。第三步,银行看到保单后,提前把贷款放给你。第四步,你拿到钱后去结清原来的贷款、注销旧的抵押登记,再办新的抵押手续,整个流程就走完了。
最后提醒一下,提放保业务涉及银行、保险公司和客户三方,能不能办、怎么收费,要看银行和保险公司的具体要求,各地政策也不完全一样。办理之前,建议先跟相关机构确认清楚自己的条件是否符合、具体怎么操作,做到心里有底。
更新时间:2026-09-11;本文仅做知识科普,不构成融资建议,贷款以银行最终审批为准。