北京公积金贷款额度怎么算?
2026年8月新政落地后,北京公积金贷款额度迎来史上最大幅度上调——夫妻双缴存家庭叠加各项上浮政策,首套房最高可贷340万元。本文帮你搞懂利率、首付、额度和计算逻辑,看完就能自己算。
一、公积金贷款利率与首付
公积金贷款利率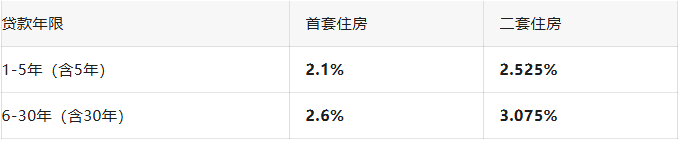
首付比例
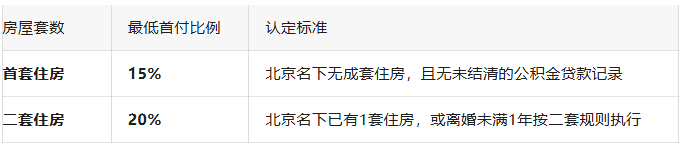
注意:以上首付比例为商贷与公积金贷款统一执行标准。购买非普通住宅(面积超140㎡或单价超标)的,首付比例可能有所不同,建议以贷款审批结果为准。
二、贷款额度怎么算?三步搞清楚
北京公积金贷款额度不是“想贷多少贷多少” ,而是由缴存年限、最高额度、还款能力三者共同决定,最终取最低值。
第一步:缴存年限挂钩额度
根据2026年8月7日发布的最新政策:
单人缴存:每缴存一年可贷20万元
夫妻双方缴存:每缴存一年可贷40万元(以缴存年限较长的一方计算)
缴存不满整年的,按整年计算
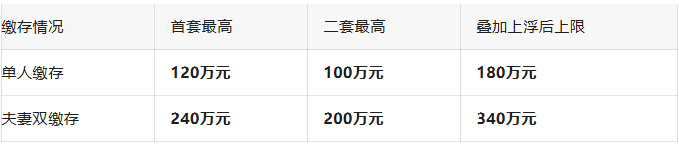
举例:丈夫缴存6年,妻子缴存3年,按6年计算。双缴存人可贷额度 = 6 × 40 = 240万元,刚好达到首套上限。如果只缴存5年,可贷 5 × 40 = 200万元,距离上限还差40万——此时如果购买绿色建筑(上浮40万),就能达到240万上限。
第二步:最高贷款额度(基础额度)
第三步:额度上浮条件(可叠加)
符合以下条件的,最高贷款额度可进一步上浮:
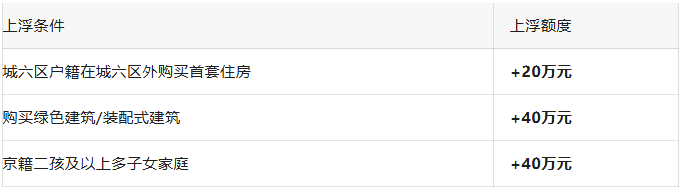
多项条件可叠加上浮:单人缴存最高上浮60万元(可达180万元),夫妻双缴存最高上浮100万元(可达340万元)。
额度计算总结
最终贷款额度 = min(缴存年限×年贷额,最高额度,还款能力对应额度)
三、市管 vs 国管:计算规则有差异
北京公积金分为市管和国管两类,计算规则有所不同:
市管公积金(北京住房公积金管理中心)
市管公积金有两套计算方式,取最低值:
1、缴存年限挂钩法:单人每缴存1年可贷20万,双人每年40万(不足整年按整年算)
2、还款能力法:计算公式为 (缴存额÷缴存比例 − 月生活费)× 0.6 ÷ 贷款年限对应系数
● 单身月生活费标准:1778元
● 已婚月生活费标准:3556元
国管公积金(中央国家机关住房资金管理中心)
国管公积金有三套计算方式,取最低值:
1、账户余额倍数法:账户余额的12倍
2、缴存年限挂钩法:与市管公积金一致,单人20万/年,双人40万/年
3、还款能力法:与市管公积金公式相同,月生活费标准单身1778元、已婚3556元
以上政策信息截至2026年9月,具体贷款额度以北京住房公积金管理中心审批为准。如有疑问,可拨打公积金服务热线 010-12329 咨询。