提放保可以替代过桥资金吗?
很多朋友在转贷、续贷的时候,都会遇到同一个难题:旧贷款还没还清,新贷款又还没下来,中间这笔钱从哪里来?以前大家习惯去找“过桥资金”,但利息高、风险大,让人心里不踏实。

很多朋友在转贷、续贷的时候,都会遇到同一个难题:旧贷款还没还清,新贷款又还没下来,中间这笔钱从哪里来?以前大家习惯去找“过桥资金”,但利息高、风险大,让人心里不踏实。
房子还在按揭,新贷款批了或买家等着过户,手里却没钱还老贷款——这时候“提放保”赎楼能帮你先过桥、后抵押。但材料没带全,跑断腿不说,还耽误大事。
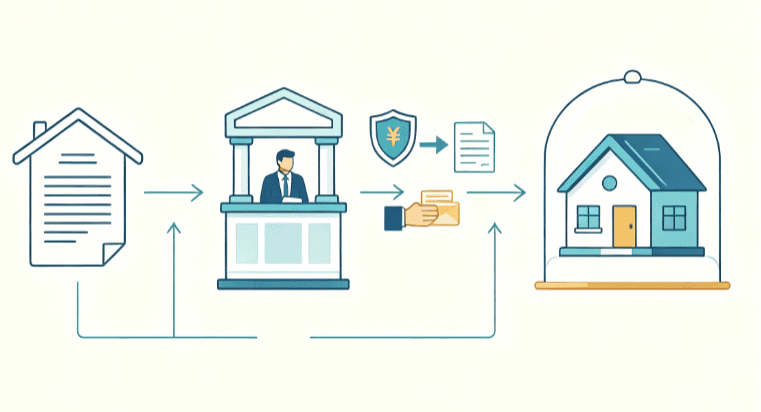
办理“提放保”,其实就是找保险公司帮你“做个担保”,让银行先放款、后抵押,省去自己筹钱“过桥”的麻烦。
对于急需资金周转的北京企业主或个人来说,房产抵押贷款是解决大额资金需求的重要途径,但放款时间的不确定性往往让人焦虑。
咱们先说说以前做房屋转贷是啥滋味。你想把贷款从这家银行转到那家银行,手上又没现金去还旧账,那就得找中介借一笔“过桥资金”。借钱容易,还钱可没那么痛快——你得先拿这笔钱把旧贷款还上,然后跑房管局办理解押手续,接着再去新银行办新的抵押登记,等新...
做生意或者换房的朋友,经常会遇到一个头疼的问题:房子还在按揭,尾款没还清,但新贷款批下来了,或者买家等着过户,可手头又没那么多现金去还掉老贷款。
资金周转不等人,银行抵押贷款动辄一两个月,很多企业主等不起。于是“先放款、后抵押”的提放保业务,成了不少人的首选。
很多朋友冲着“放款快”来做提放保,却忽略了一个关键事实:这笔业务是银行和保险公司联手给你的“双重考核”,对征信的挑剔程度,比普通抵押贷款还要高。
法拍保,说白了就是买法拍房时用到的一种贷款保险或者阶段性担保服务。买法拍房有个麻烦事儿——你得先凑齐全款打给法院,等房子过户到你名下了,才能拿房子去银行办抵押贷款。
法拍保阶段性担保责任什么时候解除? 说白了,就是问你银行啥时候拿到房子的抵押权。